Pour raccorder une PME française à la facturation électronique, le choix le plus sûr consiste à retenir une plateforme agréée vérifiable auprès de la DGFiP, directement ou par l’intermédiaire d’un logiciel compatible. Il faut ensuite contrôler la connexion au logiciel comptable, la réception des factures fournisseurs et les conditions contractuelles. Aucun prestataire ne peut être désigné comme le meilleur pour toutes les PME sans comparer ces éléments.
Des acteurs comme Konica Minolta proposent des solutions de gestion documentaire et de dématérialisation des factures fournisseurs. Ces offres illustrent une approche associant le traitement des documents, les validations internes et l’intégration comptable : des fonctions à examiner en complément du raccordement réglementaire.
Depuis le 1er septembre 2026, les entreprises françaises concernées doivent déjà pouvoir recevoir les factures électroniques. Pour les PME et micro-entreprises, l’obligation d’émettre leurs propres factures électroniques commence le 1er septembre 2027. La priorité est donc de sécuriser la réception sans négliger la préparation de l’émission.
Obligations 2026–2027 : ce que la PME doit réellement faire
La réforme française distingue deux opérations : recevoir les factures électroniques de ses fournisseurs et émettre celles destinées à ses clients professionnels concernés. Ces opérations suivent un calendrier différent selon la taille de l’entreprise.
| Échéance | Obligation pour une PME concernée | Décision pratique |
|---|---|---|
| 1er septembre 2026 | Capacité de réception des factures électroniques | Vérifier que le circuit de réception est effectivement opérationnel. |
| 1er septembre 2027 | Début de l’obligation d’émission pour les PME et micro-entreprises | Préparer les flux sortants avec le logiciel et la plateforme retenus. |
Ces échéances figurent dans le calendrier officiel de la facturation électronique. L’administration détaille également les échéances selon la taille de l’entreprise.
Une PME peut choisir une plateforme agréée directement ou conserver un logiciel de gestion compatible, à condition que celui-ci soit effectivement raccordé à une plateforme agréée. La conformité du circuit ne découle pas simplement de la présence d’une fonctionnalité de numérisation ou d’un abonnement logiciel.
Attention à la confusion entre dématérialisation et facturation électronique réglementaire. Scanner une facture papier ou transmettre un PDF ordinaire par courriel ne suffit pas, à lui seul, à constituer une facture électronique conforme au nouveau dispositif. Un outil capable de lire une pièce jointe ne remplace pas nécessairement le circuit réglementaire de réception.
Le premier contrôle d’une PME déjà équipée consiste donc à identifier si son outil actuel assure réellement la réception réglementaire, ou s’il fournit seulement des fonctions de collecte et de traitement documentaire.
Identifier la plateforme agréée derrière le logiciel
Une plateforme agréée et un logiciel de dématérialisation des factures fournisseurs ne remplissent pas nécessairement le même rôle. La première intervient dans le dispositif réglementaire. Le second peut proposer des fonctions complémentaires : récupération documentaire, reconnaissance des données, validation interne ou intégration comptable. Il faut examiner les rôles effectivement couverts par chaque offre.
L’offre KOMI Doc de Konica Minolta illustre cette articulation : selon la documentation du fournisseur, la solution de gestion électronique des documents embarque la plateforme agréée Open Bee. Cet exemple permet de distinguer la solution utilisée au quotidien de l’opérateur chargé des échanges réglementaires. Le périmètre proposé et l’identité de la plateforme doivent être confirmés pour l’offre souscrite.
Avant de signer, demander le nom exact de la plateforme qui assurera le raccordement. Vérifier ensuite son inscription sur la liste officielle des plateformes agréées selon la DGFiP, en tenant compte du statut indiqué au moment de la décision.
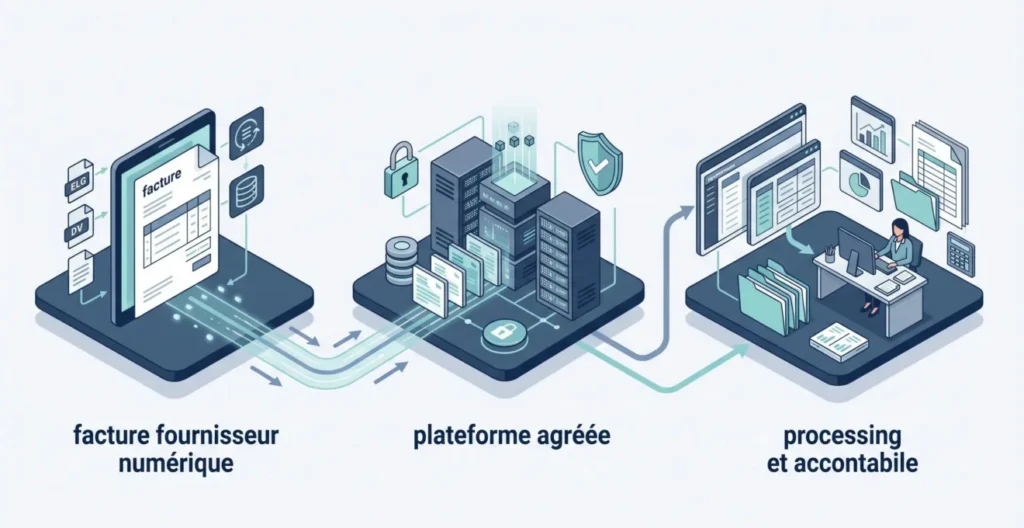
Voici une grille de qualification à remplir séparément pour chaque solution présélectionnée. Il s’agit d’une méthode de contrôle proposée, et non du résultat d’un essai déjà réalisé.
| Point de contrôle | Information à obtenir | Justificatif attendu |
|---|---|---|
| Plateforme réelle | Nom de la plateforme agréée assurant le service | Correspondance avec la liste DGFiP |
| Connexion | Relation exacte entre le logiciel utilisé et la plateforme | Documentation du raccordement |
| Flux fournisseurs | Parcours de réception jusqu’au traitement comptable | Description du flux et démonstration adaptée |
| Responsabilités | Interlocuteur chargé de la configuration et du suivi | Répartition écrite des responsabilités |
| Validation | Conditions de mise en service et de contrôle | Procédure de recette et éléments contractuels |
Cette vérification en deux niveaux évite une erreur fréquente : sélectionner un logiciel sur ses fonctions de traitement des factures sans identifier l’opérateur assurant la partie réglementaire.
La méthode consiste d’abord à établir l’identité et le statut de la plateforme, puis à décrire le parcours réel de la facture, depuis sa réception jusqu’à son enregistrement dans la comptabilité. Un écran commercial présentant une intégration ne constitue pas, à lui seul, la démonstration de ce parcours complet.
La confirmation contractuelle doit également préciser qui prend en charge les incidents : l’éditeur du logiciel, la plateforme agréée ou un autre intervenant. Sans cette précision, la PME risque de ne pas savoir à qui s’adresser lorsqu’une facture reste bloquée.
Comparer les logiciels selon le circuit fournisseur
Pour choisir un logiciel de dématérialisation des factures fournisseurs, la PME doit partir de son fonctionnement existant plutôt que d’un classement général. Le volume documentaire, le logiciel comptable déjà utilisé et l’organisation des validations sont les principaux éléments à examiner dans cette méthode de sélection.
Trois situations à distinguer
PME disposant déjà d’un logiciel comptable : la priorité est d’évaluer si une connexion compatible avec une plateforme agréée peut être mise en place tout en conservant le circuit comptable existant. Il faut demander une démonstration de l’intégration plutôt que supposer qu’elle fonctionne.
PME avec plusieurs personnes validant les achats : il est pertinent de comparer la circulation des pièces, les droits de validation, la gestion des refus et le suivi des dossiers incomplets. L’intérêt d’un outil dépend alors de la manière dont ces fonctions correspondent aux pratiques de l’entreprise.
PME traitant de nombreuses factures fournisseurs : l’évaluation peut accorder davantage d’importance aux opérations répétitives, à l’extraction documentaire, aux anomalies de saisie et à l’export comptable. Ces fonctionnalités doivent être confirmées pour les offres effectivement retenues.
Par exemple, les solutions de dématérialisation fournisseurs présentées par Konica Minolta couvrent la capture des données, leur reconnaissance, la validation et l’intégration comptable. Pour une PME, l’enjeu consiste à vérifier comment ces fonctions s’appliquent à ses propres factures et à son logiciel comptable, puis à identifier les modules inclus dans le devis.
Quels critères comparer à conditions égales ?
- Couverture réglementaire : plateforme réelle, statut et nature du raccordement.
- Intégration : compatibilité démontrée avec les logiciels déjà utilisés.
- Traitement : collecte, extraction des données, validations et gestion des exceptions.
- Exploitation : assistance, suivi des incidents et répartition des responsabilités.
- Conditions commerciales : périmètre inclus, limites de volume, frais supplémentaires et modalités de sortie.
Des solutions du marché peuvent combiner plusieurs de ces fonctions, mais leur seule présence dans un comparatif ne démontre pas une équivalence de prestations. Les informations commerciales d’un éditeur permettent de présélectionner une offre ; elles ne constituent pas une comparaison indépendante de plusieurs contrats.
Il serait donc imprudent d’attribuer un classement définitif à des logiciels ou de leur associer un tarif garanti sans disposer de preuves comparables sur la même période, pour les mêmes volumes et les mêmes services.
Tester le raccordement, l’OCR et les validations avant de signer
Une démonstration générale ne suffit pas pour conclure qu’une solution conviendra aux factures fournisseurs d’une PME. La démarche proposée consiste à organiser un essai avec des documents et des situations réellement représentatifs de son activité, sous réserve de la disponibilité d’un environnement adapté chez le prestataire.
Une fiche d’essai reproductible
- Constituer un échantillon : réunir des factures fournisseurs ordinaires, des documents présentant des particularités de traitement et des cas ayant déjà nécessité une intervention manuelle.
- Identifier le canal : distinguer les factures reçues dans le circuit réglementaire des PDF ou documents scannés traités par OCR. La reconnaissance de caractères ne démontre pas à elle seule la conformité du raccordement.
- Suivre le traitement : observer la récupération des informations, les validations, les corrections et l’export vers la comptabilité.
- Consigner les anomalies : noter les informations mal extraites, les documents rejetés, les interventions manuelles et les opérations non réalisées.
- Contrôler l’assistance : faire préciser la procédure prévue lorsqu’un flux échoue ou qu’un document ne parvient pas à son destinataire.
Pour rendre l’essai comparable, utiliser le même échantillon et la même grille de contrôle avec les prestataires consultés. Les résultats devront être remplis par la PME : aucun taux de réussite, délai moyen ou résultat de test fournisseur n’est présumé ici.
Mesurer les erreurs et les coûts sans fabriquer de résultat
| Indicateur | Mesure à relever pendant l’essai |
|---|---|
| Extraction | Nombre de documents nécessitant une correction manuelle |
| Exceptions | Cas refusés, bloqués ou non traités et leur motif |
| Validation | Étapes réalisées et interventions nécessaires |
| Export | Documents effectivement transmis au logiciel comptable |
| Support | Procédure et conditions de résolution communiquées |
| Coût | Abonnement, volume inclus, options et frais applicables |
| Réversibilité | Conditions de récupération des données et de changement de solution |
Cette fiche transforme les démonstrations commerciales en éléments vérifiables et permet de comparer les solutions sur les mêmes opérations.
Dans le cas d’un projet avec Konica Minolta, la démonstration peut ainsi porter sur le parcours complet d’une facture dans KOMI Doc : réception via la plateforme associée, classement documentaire, validation interne et transmission à la comptabilité. Il faut demander au prestataire de distinguer les fonctions standard, les options et les paramétrages nécessaires, puis de préciser les étapes de désignation de la plateforme et de mise en service.
Décider selon sa PME et contrôler le devis
Le bon choix repose sur deux validations distinctes : un circuit réglementaire identifiable et un traitement fournisseur adapté à l’organisation. Une plateforme agréée ne doit pas être retenue uniquement sur son statut si l’intégration et les prestations nécessaires restent inconnues. Inversement, un logiciel performant pour traiter des PDF ne dispense pas de vérifier le raccordement réglementaire.
Pour comparer les devis, fixer un périmètre identique : nombre de factures, utilisateurs, étapes de validation, logiciel comptable et prestations attendues. Puis demander aux fournisseurs de préciser les éléments suivants.
- Le prix récurrent et les éventuels frais de configuration ou de déploiement.
- Les volumes inclus, les dépassements et les modules facturés séparément.
- La couverture des fonctions d’OCR, de validation et d’intégration comptable.
- Les modalités d’assistance et les responsabilités en cas d’incident.
- Les conditions contractuelles d’export, de conservation et de réversibilité.
Pour chaque poste, distinguer ce qui est inclus, facturé en supplément ou non précisé. Ne pas additionner un composant à un forfait qui l’inclut déjà. Le coût total comparable doit résulter des devis appliqués au même scénario de fonctionnement, et non d’une addition de prix d’appel issus d’offres différentes.
Une petite PME ayant un circuit simple pourra privilégier une solution compatible avec son environnement actuel si le raccordement et les conditions sont confirmés. Une entreprise aux validations plus complexes pourra accorder davantage de poids au traitement des exceptions et à la coordination entre services. Ce sont des orientations de choix, pas des conclusions de supériorité concernant un prestataire identifié.
La prochaine décision est concrète : vérifier la plateforme dans le registre officiel, obtenir une description écrite du raccordement, réaliser un essai sur les factures de l’entreprise et comparer les devis à périmètre identique. Ces quatre éléments offrent une base plus solide qu’un palmarès générique pour sélectionner une solution adaptée à la PME.